НДС на УСН в 2026 году платят продавцы с доходом свыше 20 млн ₽ — за 2025 год или уже в течение 2026-го. Ставка — 5% без вычетов (до 272,5 млн ₽), 7% (до 490,5 млн ₽) или общая 22% с вычетами входного НДС.
На нашем сквозном примере — конструктор за 1 223 ₽ — ставка 5% забирает 58 ₽ с продажи, и прибыль падает с 88 до 33 ₽.
Общая картина по режимам — НПД, УСН 6% и 15%, ОСНО и почему налог считается с витринной цены — разобрана в статье налоги продавца Ozon. Здесь только НДС: пороги, выбор ставки и расчёт на цифрах маркетплейса.
Если ваш магазин пострадал от атак на склады Ozon, проверьте и отсрочку по налогам продавцам Ozon: она переносит и НДС, но только через реестр площадки. Всё ниже — справка по механике; применение к своему учёту уточните у бухгалтера.

Один товар — четыре результата. Сколько остаётся с продажи за 1 223 ₽ без НДС и при каждой ставке, если закупка без входного НДС.
Лимит НДС на УСН в 2026 году — 20 млн ₽ дохода
Закон № 425-ФЗ от 28.11.2025 снизил порог освобождения от НДС для упрощёнки с 60 до 20 млн ₽ и дальше снижает его каждый год. Порог проверяют дважды: по доходу за прошлый год и по доходу текущего года нарастающим итогом.
| Год освобождения | Порог дохода | За какой период считается |
|---|---|---|
| 2025 | 60 млн ₽ | доход за 2024 год и текущего года |
| 2026 | 20 млн ₽ | доход за 2025 год и текущего года |
| 2027 | 15 млн ₽ | доход за 2026 год и текущего года |
| 2028 и дальше | 10 млн ₽ | доход за предыдущий год и текущего года |
Пороги по закону № 425-ФЗ и разъяснениям ФНС. Пока доход не превысил порог, ни декларацию по НДС, ни уведомление об освобождении подавать не нужно.
С какого месяца платить, если 20 млн набралось в 2026 году
Обязанность платить НДС возникает с 1-го числа месяца, следующего за месяцем превышения. Набрали 20 млн ₽ в сентябре — НДС начисляется на продажи с 1 октября. Пересчитывать НДС за прошлые месяцы не нужно.
Для продавца Ozon это примерно 1,67 млн ₽ дохода в месяц. Выйти на него может один магазин с парой стабильно продающихся товаров.
Какой доход считается для лимита
Тот же, что для самой УСН: доходы по статье 346.15 НК кассовым методом. Для продавца маркетплейса доход берут из отчёта о реализации — по сумме, которую заплатили покупатели, а не по выплатам на счёт. Как устроен этот документ, разобрано в статье отчёт о реализации Ozon.
Если ИП совмещает УСН и патент, доходы по обоим режимам складываются. По ПСН учитывается фактически полученный доход, а не потенциальный.
Ставки НДС на УСН 2026: 5%, 7% или 22%
После превышения 20 млн ₽ упрощенец выбирает одну из двух схем. Отдельное заявление не подаётся: выбор виден по первой декларации, в которой отражены операции по этой ставке.
Пороги 2026 года: базовые 250 и 450 млн ₽ умножены на коэффициент-дефлятор 1,09. Шкала не в масштабе.
| Ставка | Расчётная | Вычет входного НДС | Когда подходит |
|---|---|---|---|
| 5% | 5/105 | нет | доход до 272,5 млн ₽, мало расходов с НДС |
| 7% | 7/107 | нет | доход от 272,5 до 490,5 млн ₽ |
| 22% | 22/122 | есть | много закупок и услуг с НДС, покупатели-юрлица на НДС |
| 10% | 10/110 | есть | детские товары, продукты и другие позиции из льготного перечня |
У специальных ставок есть срок: применять 5% или 7% нужно не меньше 12 кварталов подряд, то есть три года. Исключение — для тех, кто выбрал такую ставку впервые: отказаться от неё можно в течение первых четырёх кварталов.
Если доход превысит 272,5 млн ₽, право на 5% теряется с 1-го числа следующего месяца и дальше применяется 7%. При превышении 490,5 млн ₽ право на 7% теряется уже с 1-го числа месяца превышения, а вместе с ним и право на упрощёнку.
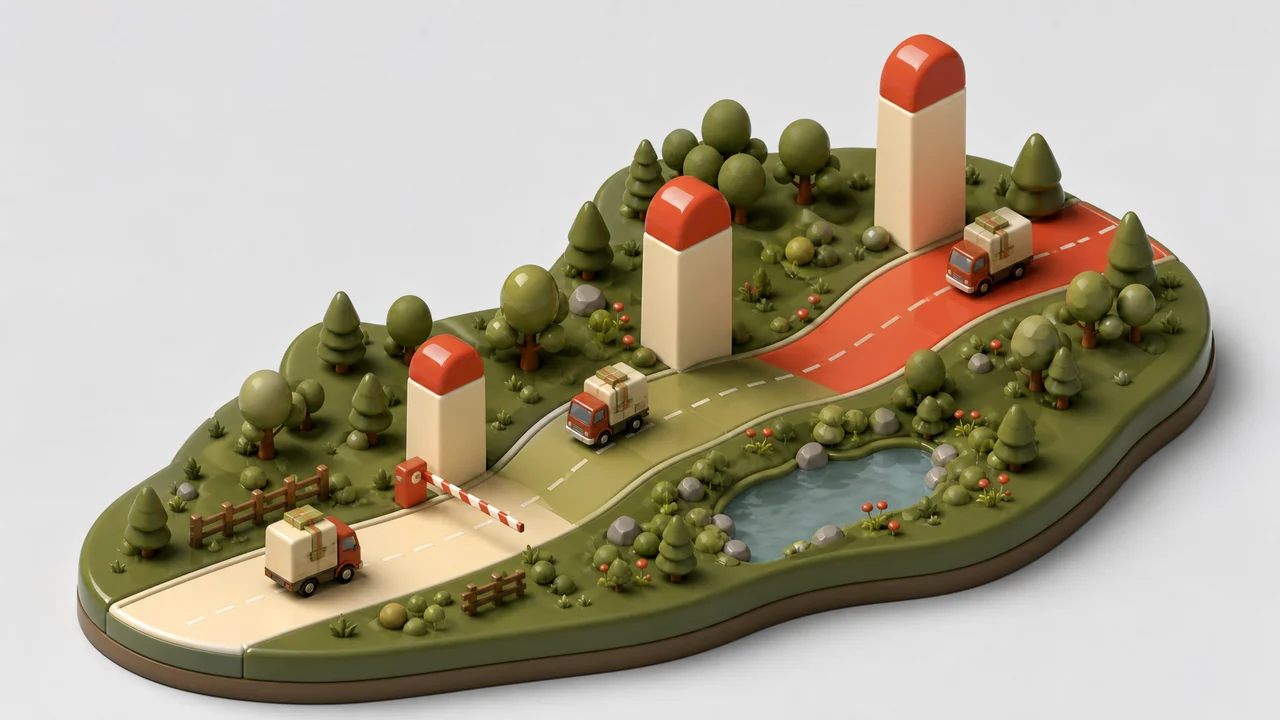
Пороги дохода работают как верстовые столбы: за каждым меняются правила, а не только ставка.
P&L-отчёт MisaFinder сводит продажи, комиссии, логистику, рекламу и себестоимость по каждому SKU: видно, какой товар кормит магазин, а какой работает в минус.
Посмотреть P&L-отчёт
Расширение для аналитики Ozon считает комиссию, логистику и чистую прибыль, пока вы смотрите карточку. Без выгрузок и таблиц.
Поставить расширение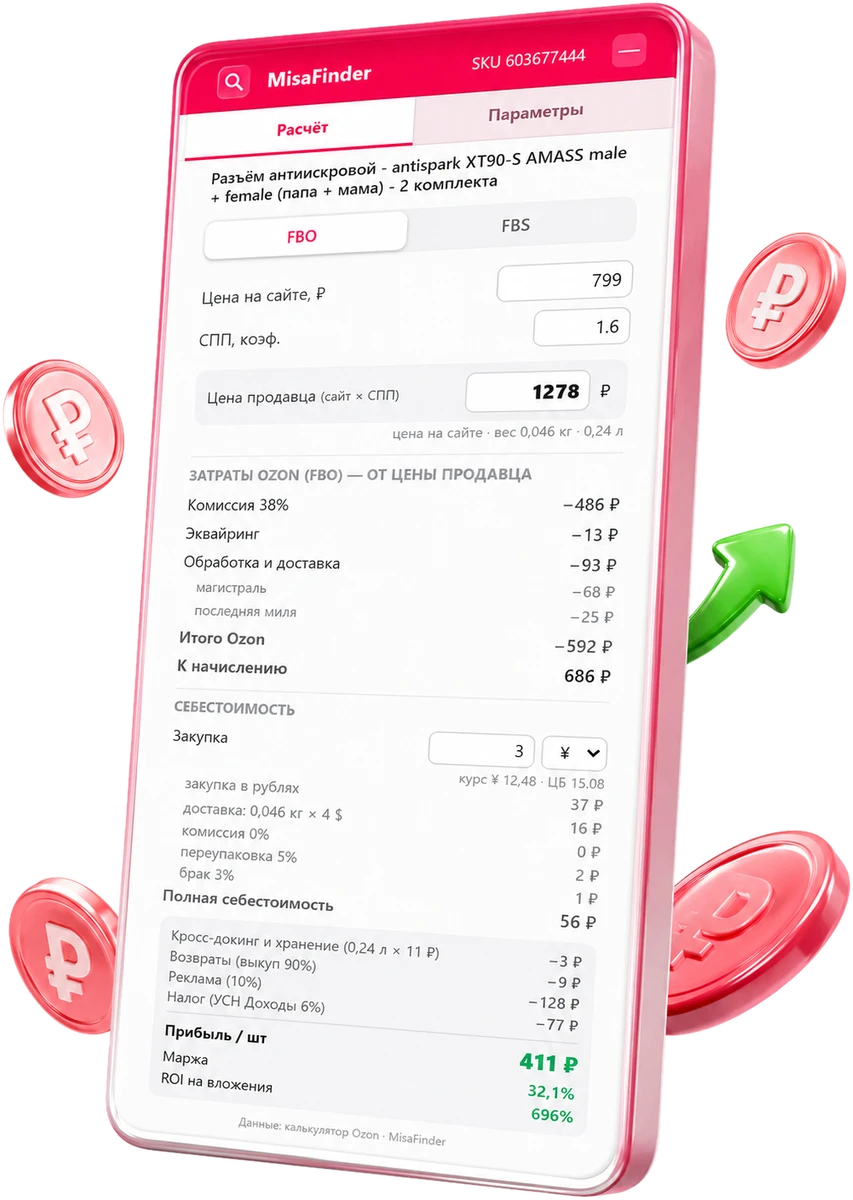
Как посчитать НДС с продажи на Ozon
НДС сидит внутри цены, которую заплатил покупатель. Поэтому его выделяют расчётной ставкой: при 5% — 5/105 от суммы продажи, при 22% — 22/122. Комиссия, логистика и другие услуги Ozon базу НДС не уменьшают — это ваши расходы, а не скидка с выручки.
Возьмём наш сквозной пример — магнитный конструктор с витринной ценой 1 223 ₽ на FBO, УСН «доходы» 6%:
Без НДС тот же товар приносил 88 ₽. Налог 5% выглядит небольшим, но он считается с выручки, а не с прибыли. Поэтому при марже около 7% он забирает почти две трети заработка.
Обратите внимание на строку УСН: НДС, полученный от покупателей, в доходы по упрощёнке не включается. Налог 6% считается уже с 1 165 ₽, и это немного смягчает удар — 70 ₽ вместо 73 ₽.
5% или 22%: что выгоднее продавцу Ozon
При 22% НДС с продажи больше — 221 ₽ вместо 58 ₽, но его можно уменьшить на входной НДС. Ozon выставляет свои услуги и рекламу с НДС 22%, поэтому вычет есть даже у продавца, который закупает товар без НДС.
| Вариант | НДС к уплате | УСН 6% | Прибыль |
|---|---|---|---|
| Без НДС (доход до 20 млн) | 0 ₽ | 73 ₽ | 88 ₽ |
| 5%, закупка без НДС | 58 ₽ | 70 ₽ | 33 ₽ |
| 7%, закупка без НДС | 80 ₽ | 69 ₽ | 12 ₽ |
| 22%, закупка без НДС | 83 ₽ | 60 ₽ | 18 ₽ |
| 22%, закупка с НДС 22% | 29 ₽ | 60 ₽ | 72 ₽ |
Конструктор за 1 223 ₽: услуги Ozon 640 ₽, реклама 122 ₽, себестоимость 300 ₽. При 22% вычитается НДС из услуг и рекламы, а в последней строке — ещё и из закупки.
Граница считается так: на УСН «доходы» 6% ставка 22% обгоняет 5%, когда расходы с входным НДС превышают примерно 69% цены продажи. Для ставки 7% граница ниже — около 60%.
- Закупка в Китае через карго или у ИП без НДС — услуги Ozon и реклама дают около 62% цены, этого не хватает. Обычно выгоднее 5%.
- Закупка у российского поставщика на НДС или ввоз с таможенным оформлением — входного НДС много, 22% может оказаться выгоднее.
- Покупатели-юрлица на НДС — им нужен НДС к вычету, при 5% они его не получат в нужном размере.
Подставьте свои цифры — виджет считает прибыль с одной продажи по всем вариантам сразу:
Расчёт для УСН «доходы» 6% без уменьшения на взносы; услуги Ozon и реклама — с НДС 22%. Это прикидка для разговора с бухгалтером, а не налоговый расчёт. Полную смету товара собирает калькулятор прибыли.
НДС и УСН: что меняется в учёте и отчётности
Плательщик УСН с НДС живёт по общим правилам главы 21 НК: выставляет счета-фактуры, ведёт книгу продаж и сдаёт декларацию. Как оформлять документы по продажам через Ozon, где покупатель получает чек от площадки, — вопрос к бухгалтеру и вашей учётной программе.
| Что | Срок и правило |
|---|---|
| Декларация по НДС | только электронно, до 25-го числа месяца после квартала |
| Уплата | тремя равными частями до 28-го числа каждого из трёх месяцев после квартала |
| Декларация за 3 квартал 2026 | до 26 октября 2026 года |
| Декларация за 4 квартал 2026 | до 25 января 2027 года |
| Доход по УСН | без НДС, полученного от покупателей |
| Входной НДС при 5% и 7% | не вычитается, входит в стоимость товаров и услуг |
| Ввоз товара | НДС на таможне платится всегда, даже при освобождении |
Для новичков в 2026 году есть послабление: тем, кто впервые стал платить НДС из-за превышения 20 млн ₽, не выставят штраф за непредставление декларации. Освобождение действует только для одного квартала 2026 года, а сам налог платить всё равно нужно.
Отдельный нюанс — переход на специальную ставку. Входной НДС, который раньше был принят к вычету, в первом квартале применения 5% или 7% восстанавливают. Это касается тех, кто уходит со ставки 22%, а не тех, кто впервые стал плательщиком.

Выбор ставки — это взвешивание: налог с выручки на одной чаше, входной НДС из закупок и услуг на другой.
Что сделать продавцу Ozon в четвёртом квартале
Октябрь — момент, когда уже видно, где закончится год. Чек-лист, чтобы НДС не стал сюрпризом в январе:
- Сложить доход за 9 месяцев по отчётам о реализации и прибавить прогноз на ноябрь и декабрь с распродажами.
- Сравнить с двумя порогами: 20 млн ₽ — НДС ещё в этом году, 15 млн ₽ — НДС с 1 января 2027 года.
- Посчитать долю расходов с входным НДС — услуги Ozon, реклама, закупка — и прогнать варианты 5% и 22% через виджет выше.
- Пересчитать цены. Чтобы при 5% сохранить прибыль 88 ₽, конструктору нужна цена не ниже 1 285 ₽ даже при неизменных услугах, а комиссия от цены тоже вырастет — проверьте в юнит-экономике, выдержит ли это спрос.
- Обсудить с бухгалтером ставку, счета-фактуры и учётную программу до первой декларации, потому что ставка 5% выбирается минимум на три года.
Тем, кто держит маржу около 7%, НДС 5% забирает большую часть прибыли — поэтому считать нужно каждый SKU, а не средний чек. P&L-отчёт MisaFinder ежедневно собирает по API продажи, вознаграждение, логистику, рекламу и себестоимость по каждому товару — полный доступ на 14 дней после регистрации.
Как налог встраивается в цену вместе с комиссией и наценкой, разобрано в статьях как установить цену на Ozon и цена реализации на Ozon.
Источники: ФНС — семинар «НДС для УСН 2026»: пороги, ставки, 12 кварталов, сроки, ФНС — методические рекомендации по НДС для УСН 2026, ФНС — мораторий на штрафы за декларацию по НДС, СберБизнес — ставки 5 и 7%: правила и ограничения, Витвет — НДС в доходах и расходах УСН. Расчёты в статье — иллюстрация механики, не налоговая консультация. Проверено на 7 октября 2026.
Частые вопросы
С какого дохода продавец на УСН платит НДС в 2026 году?
Если доход за 2025 год превысил 20 млн ₽, НДС платится с 1 января 2026 года. Если 20 млн ₽ набирается уже в течение 2026 года, обязанность возникает с 1-го числа месяца, следующего за месяцем превышения. Для освобождения в 2027 году порог ниже — 15 млн ₽ дохода за 2026 год, с 2028 года — 10 млн ₽.
Какие ставки НДС на УСН в 2026 году?
Две схемы на выбор. Специальные ставки без вычетов входного НДС: 5% при доходе до 272,5 млн ₽ и 7% — до 490,5 млн ₽. Или общие ставки 22% и 10% с вычетами. Специальную ставку нужно применять не меньше 12 кварталов подряд; тот, кто выбрал её впервые, может отказаться в течение первых четырёх кварталов.
Как считать НДС 5% с продажи на Ozon?
По расчётной ставке 5/105 от суммы, которую заплатил покупатель: НДС сидит внутри цены. С товара за 1 223 ₽ это 58 ₽. Комиссия и услуги Ozon базу НДС не уменьшают, а входной НДС с них при ставке 5% к вычету не принимается.
Что выгоднее продавцу Ozon на УСН: 5% или 22%?
Зависит от доли расходов с входным НДС. На УСН «доходы» 22% становится выгоднее 5%, когда расходы с НДС (услуги Ozon, реклама, закупка у плательщика НДС) превышают примерно 69% цены. В примере с товаром за 1 223 ₽ и закупкой без НДС лучше 5%: 33 ₽ прибыли против 18 ₽; при закупке с НДС 22% даёт 72 ₽. Решение принимайте вместе с бухгалтером.
Включается ли НДС в доход по УСН?
Нет. НДС, полученный от покупателей, в доходы по УСН не включается, поэтому налог 6% считается с суммы без НДС. При ставке 5% или 7% входной НДС не вычитается, а учитывается в стоимости товаров и услуг.
Тарифы, комиссии и юнит-экономика Ozon: 2–3 статьи в неделю с калькуляторами и чек-листами. Подпишитесь, чтобы не проверять блог вручную.

Читайте также



Авторские статьи для селлеров. Подпишитесь, чтобы не терять прибыль и первыми узнавать секреты и стратегии торговли на Ozon.
Попробуйте бесплатно
Полный доступ на 14 дней после регистрации. Подключение по API-ключу Ozon за 5 минут.